
di Andrea Striano L’industria siderurgica europea, da sempre colonna portante dell’economia continentale, attraversa una crisi senza precedenti. Nel 2024, la produzione è crollata a 126 milioni di tonnellate, il livello più basso mai registrato, rispetto ai 160 milioni pre-pandemia. Circa 150.000 posti di lavoro sono a rischio entro il 2030, mentre 25 siti produttivi in 14 paesi affrontano la minaccia di chiusura. Di fronte a questa emergenza, sette Stati membri, con l’Italia in prima linea, hanno siglato un non-paper a Parigi, proponendo un piano d’azione per salvare il settore. Una crisi dalle molteplici facce: un’analisi approfondita del declino siderurgico europeo Il declino dell’industria siderurgica europea non è un fenomeno isolato, ma il risultato complesso e sfaccettato di una vera e propria tempesta perfetta, in cui fattori strutturali, radicati nelle trasformazioni economiche di lungo periodo, si intrecciano a dinamiche congiunturali, legate a eventi e pressioni del momento. Questa crisi si manifesta attraverso una serie di sfide che colpiscono il cuore della produzione di acciaio in Europa, un settore cruciale per l’economia del continente, mettendo a rischio posti di lavoro, competitività industriale e persino la sovranità economica di alcuni Paesi. La domanda in calo e la rivoluzione dei veicoli elettrici Uno dei principali fattori di questa crisi è il calo della domanda di acciaio tradizionale, che ha subito un duro colpo soprattutto nel settore automobilistico, un pilastro fondamentale del mercato siderurgico europeo. Questo comparto rappresenta circa il 20% del consumo totale di acciaio nell’Unione Europea, una quota significativa che negli ultimi anni si è progressivamente ridotta. La ragione di questa flessione è legata alla transizione verso i veicoli elettrici (EV), un cambiamento epocale nell’industria automotive che sta ridisegnando i bisogni materiali del settore. I veicoli elettrici, infatti, richiedono materiali alternativi come leghe leggere (ad esempio, alluminio) e compositi avanzati, che offrono un peso ridotto e una maggiore efficienza energetica rispetto all’acciaio convenzionale. Secondo l’Institutional Investors Group on Climate Change (IIGCC), questa trasformazione non è solo una tendenza temporanea, ma un vero e proprio shift strutturale che sta ridefinendo le dinamiche di mercato. Gli effetti per i produttori europei sono stati devastanti: la produzione di acciaio nell’UE è scesa a 126 milioni di tonnellate nel 2024, un livello record di minimo storico, rispetto ai 160 milioni di tonnellate pre-pandemia, evidenziando una perdita di capacità e rilevanza senza precedenti. La pressione delle importazioni cinesi e il surplus globale A complicare ulteriormente il quadro si aggiunge la forte pressione delle importazioni a basso costo, un fenomeno dominato dalla Cina, che attualmente controlla il 27% del mercato europeo dell’acciaio. L’acciaio cinese riesce a penetrare nell’UE grazie a prezzi estremamente competitivi, resi possibili da una combinazione di costi energetici molto inferiori e normative ambientali e lavorative meno rigorose rispetto a quelle imposte ai produttori europei. Questa situazione è stata denunciata con forza da EUROFER, l’associazione europea dei produttori di acciaio, che vede in questa concorrenza una minaccia esistenziale per l’industria locale. La Cina, infatti, non solo offre prezzi imbattibili, ma contribuisce anche a un eccesso globale di capacità produttiva, un problema che aggrava la crisi europea. Secondo l’Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE), il surplus mondiale di acciaio è stimato in 600 milioni di tonnellate annue, una cifra impressionante che equivale a circa tre volte la capacità produttiva totale dell’Unione Europea. Questo eccesso, alimentato principalmente dalla sovrapproduzione cinese, ha saturato i mercati internazionali, causando una depressione dei prezzi e una compressione dei margini di profitto per i produttori europei, che si trovano così strangolati da una competizione insostenibile. Il peso dei costi energetici Un altro elemento critico che colpisce duramente l’industria siderurgica europea è rappresentato dai costi energetici proibitivi, un fattore che mina la competitività del settore in un contesto globale già difficile. Nel 2023, i dati di Statista evidenziano una disparità significativa: l’Unione Europea ha pagato in media 0,15 €/kWh per l’elettricità, un costo nettamente superiore rispetto agli 0,08 €/kWh degli Stati Uniti e agli appena 0,05 €/kWh della Cina. Questo divario ha un impatto particolarmente pesante sui forni elettrici ad arco (EAF), una tecnologia chiave per rendere la produzione di acciaio più sostenibile. Gli EAF, che riciclano rottami metallici, sono meno energivori rispetto ai tradizionali altoforni (BF-BOF) e rappresentano una soluzione promettente per ridurre le emissioni di carbonio. Tuttavia, i prezzi dell’energia alle stelle nell’UE ne compromettono la convenienza economica, limitandone l’adozione su larga scala. Di conseguenza, i produttori europei si trovano intrappolati in una contraddizione: da un lato, la necessità urgente di decarbonizzare il settore per rispettare gli obiettivi climatici; dall’altro, l’impossibilità di competere con i costi energetici dei rivali globali, che non devono affrontare le stesse pressioni ambientali o economiche. Le sfide delle politiche ambientali: ETS e CBAM Infine, l’industria siderurgica europea è gravata da ulteriori costi derivanti dalle politiche ambientali dell’UE, che, sebbene ben intenzionate, si rivelano un’arma a doppio taglio in questa fase di crisi. Il sistema europeo di scambio delle emissioni (ETS), uno strumento fondamentale per ridurre le emissioni di gas serra, sta diventando sempre più oneroso per i produttori che utilizzano metodi tradizionali come il processo BF-BOF, che rappresenta oltre il 50% della produzione di acciaio nell’UE. Con la progressiva riduzione delle quote gratuite di emissione, i costi per queste aziende aumentano costantemente, erodendo ulteriormente la loro competitività. Parallelamente, il meccanismo di adeguamento del carbonio alle frontiere (CBAM), introdotto per proteggere l’industria europea dalla concorrenza sleale dei Paesi con normative ambientali meno severe, è ancora in una fase iniziale di implementazione. Previsto per entrare pienamente in vigore entro il 2026, il CBAM dovrebbe imporre un costo del carbonio sulle importazioni, livellando il campo di gioco con i produttori extra-UE. Tuttavia, la sua attuale mancanza di operatività completa lascia i produttori europei vulnerabili al fenomeno del carbon leakage, ovvero la delocalizzazione della produzione in Paesi con regole meno stringenti, senza offrire una protezione efficace contro le importazioni a basso costo. Questo ritardo nell’attuazione, unito alla complessità burocratica, rischia di trasformare un potenziale vantaggio competitivo in un ulteriore fardello economico. Il non-paper: una risposta coordinata alla crisi siderurgica europea Il non-paper, firmato il 27 febbraio 2025 a Parigi da sette Stati membri dell’Unione Europea – Italia, Francia, Belgio, Lussemburgo, Romania, Slovacchia e Spagna – rappresenta una strategia congiunta per affrontare la crisi dell’industria siderurgica europea. Questo documento propone un piano d’azione articolato per invertire il declino del settore, messo a dura prova da importazioni sleali, costi energetici elevati e dalla necessità di una transizione verso una produzione più sostenibile. Di seguito, analizziamo nel dettaglio le misure proposte e il ruolo cruciale dell’Italia in questo contesto. Le misure proposte nel non-paper Il non-paper si basa su quattro pilastri fondamentali, progettati per rilanciare la competitività del settore siderurgico europeo e al contempo allinearlo agli obiettivi di decarbonizzazione dell’UE:
Per contrastare le importazioni sleali, il documento propone di rafforzare gli strumenti anti-dumping e di mantenere la misura di salvaguardia dell’UE, prorogata fino a giugno 2026. Questa misura mira a proteggere i produttori europei dalla concorrenza di paesi come la Cina, che beneficiano di costi inferiori e standard ambientali meno rigorosi, controllando una quota significativa del mercato europeo (circa il 27%).
I costi dell’elettricità rappresentano un ostacolo critico per l’industria siderurgica europea, con un prezzo medio di 0,15 €/kWh nell’UE, rispetto a 0,08 €/kWh negli Stati Uniti e 0,05 €/kWh in Cina. Il non-paper suggerisce l’introduzione di sussidi per mitigare questo divario e incentivi per l’uso di fonti rinnovabili, al fine di ridurre i costi operativi e migliorare la sostenibilità del settore.
Il documento enfatizza l’accelerazione del Carbon Border Adjustment Mechanism (CBAM), che dal 2026 imporrà un costo del carbonio sulle importazioni di acciaio, livellando il campo di gioco tra produttori europei e stranieri. Inoltre, si propone di finanziare tecnologie innovative a basse emissioni, come la produzione di acciaio basata sull’idrogeno verde, che potrebbe rivoluzionare il settore e posizionare l’Europa come leader nella produzione sostenibile.
Il non-paper sostiene progetti all’avanguardia come tkH2Steel di ThyssenKrupp, che punta a ridurre le emissioni del 30% entro il 2026 utilizzando idrogeno verde, e SALCOS di Salzgitter, un’iniziativa volta a rendere la produzione di acciaio più sostenibile. Questi progetti richiedono investimenti significativi, ma promettono di combinare decarbonizzazione con nuove opportunità economiche.
Il ruolo dell’Italia
L’Italia svolge un ruolo centrale nella strategia delineata dal non-paper, data l’importanza strategica della sua industria siderurgica. Con aziende come Acciaierie d’Italia (ex Ilva) in una posizione precaria, il paese considera questo settore non solo un pilastro economico, ma anche un simbolo di sovranità industriale. Il governo italiano, rappresentato dal Ministro delle Imprese e del Made in Italy Adolfo Urso, ha sottolineato la necessità di proteggere l’industria nazionale senza compromettere gli obiettivi di decarbonizzazione. Durante la Conferenza di Parigi, Urso ha dichiarato che “l’acciaio è il cuore della nostra manifattura”, evidenziando l’urgenza di soluzioni che bilancino competitività e transizione ecologica.
L’Italia spinge quindi per un approccio pragmatico, promuovendo misure che preservino i posti di lavoro – con 150.000 a rischio in Europa entro il 2030 – e al contempo favoriscano l’adozione di tecnologie verdi, come quelle basate sull’idrogeno, che potrebbero generare nuove opportunità occupazionali.
Impatti e prospettive
Se attuato rapidamente, il non-paper potrebbe mitigare gli effetti della crisi siderurgica europea. La produzione di acciaio nell’UE è scesa a 126 milioni di tonnellate nel 2024, il livello più basso mai registrato, e senza interventi decisi il settore rischia ulteriori perdite economiche e occupazionali. Tuttavia, il focus del documento sulla transizione verde offre una prospettiva ottimistica: progetti come tkH2Steel non solo riducono le emissioni, ma potrebbero creare fino a 50.000 nuovi posti di lavoro verdi entro il 2030, compensando parzialmente le perdite.
La chiave del successo sarà la velocità di implementazione. Ritardi nell’adozione delle misure proposte – dai sussidi energetici al CBAM – potrebbero aggravare la situazione, lasciando l’industria vulnerabile alla concorrenza globale e ai costi insostenibili.
Quindi, il non-paper firmato da Italia, Francia, Belgio, Lussemburgo, Romania, Slovacchia e Spagna, è una risposta coordinata e ambiziosa alla crisi dell’industria siderurgica europea. Attraverso protezione commerciale, sostegno energetico, transizione verde e investimenti innovativi, il documento cerca di rilanciare un settore vitale per l’economia e la sovranità industriale del continente. L’Italia, con il suo peso industriale e la sua visione strategica, è in prima linea per garantire che questa strategia si traduca in azioni concrete, preservando posti di lavoro e guidando l’Europa verso un futuro di acciaio sostenibile.
Impatti e scenari futuri
Il settore siderurgico europeo genera un fatturato annuo di 130 miliardi di euro e sostiene 310.000 posti di lavoro diretti, oltre a 2,2 milioni indiretti. La sua crisi minaccia un effetto domino su automotive, costruzioni ed energia infrastrutturale. Secondo Oxford Economics, la perdita di 150.000 posti entro il 2030 potrebbe costare miliardi al PIL europeo.
Tuttavia, non mancano spiragli di speranza. Progetti come tkH2Steel dimostrano che l’Europa può ambire a leadership nella produzione di acciaio verde, con risparmi di CO2 significativi. Ma la transizione richiede tempo, risorse e una volontà politica ferrea, messa alla prova dalla dipendenza da idrogeno verde e dalla scarsità di rottame metallico.
Il confronto energetico: un divario da colmare
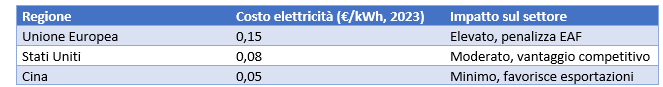
Questo divario, evidenziato da Statista, sottolinea l’urgenza di interventi mirati per livellare il campo di gioco. In conclusione, proteggere l’industria siderurgica è fondamentale per la sovranità industriale italiana ed europea. Dobbiamo sostenere misure che bilancino la transizione ecologica con la competitività, evitando che costi eccessivi e importazioni sleali minino il nostro tessuto produttivo. Il non-paper è un primo passo, ma serve un impegno concreto per implementare rapidamente le soluzioni proposte, garantendo che l’Italia e l’Europa non perdano un asset strategico per il futuro. Perché leggere questo articolo Questa analisi offre uno sguardo approfondito sulla crisi siderurgica europea, un tema cruciale per l’economia e la geopolitica del continente. Dalle cause strutturali alle soluzioni proposte nel non-paper, il lettore troverà chiavi di lettura per comprendere come l’Italia, e l’Europa intendono affrontare una sfida che intreccia competitività, occupazione e transizione ecologica. Fonti: