

di Andrea Striano
L'Europa ha indicato con precisione la direzione della transizione automobilistica, ma non ha costruito con la stessa tempestività l'energia, le filiere, le infrastrutture e le condizioni sociali necessarie per attraversarla senza perdere produzione. La sfida non consiste nel conservare il passato: consiste nel fare in modo che il futuro venga ancora progettato, fabbricato e governato in Europa.
Vi sono industrie il cui ridimensionamento non si esaurisce nella chiusura di uno stabilimento o nella perdita di una commessa, poiché intorno ad esse, nel corso dei decenni, si sono accumulate conoscenze, professionalità e relazioni, si sono formate imprese, scuole e centri di ricerca, si sono organizzati territori che hanno legato alla produzione una parte della propria identità economica; l'automobile appartiene a questa categoria e rimane, anche nell'epoca del software e delle batterie, una delle strutture portanti della potenza industriale europea.
Il comparto assicura, direttamente e trasmette, circa 13,8 milioni di posti di lavoro nell'Unione e coinvolge una trama che unisce siderurgia, chimica, elettronica, meccanica, logistica, servizi e ricerca; dietro ogni veicolo non vi è soltanto una casa costruttrice, ma una catena di competenze nella quale convivono grandi gruppi, fornitori specializzati, officine, laboratori, istituti tecnici e piccole imprese che spesso possiedono un sapere difficilmente trasferibile e ancora più difficilmente ricostruibile una volta disperso.
Quando la regola precede la realtà
La fragilità della strategia europea nasce anzitutto dall'ordine con il quale sono state assunte le decisioni: obiettivi, limiti e scadenze sono stati fissati prima che esistessero una base produttiva adeguata, un approvvigionamento sicuro di materie prime, una rete di ricarica sufficientemente diffusa e un costo dell'energia compatibile con la competizione internazionale; la regolazione ha dunque avanzato più rapidamente dell'economia reale, chiedendo alle imprese di sostenere enormi investimenti mentre la domanda restava incerta e alle famiglie di modificare le proprie scelte mentre prezzi, infrastrutture e valore residuo dei veicoli continuavano a generare dubbi.
Gli obiettivi ambientali non rappresentano un corpo estraneo alla politica industriale, né l'Europa potrebbe sottrarsi alla riduzione delle emissioni senza compromettere la propria capacità di innovazione; proprio per questa ragione la transizione avrebbe dovuto essere concepita come un progetto produttivo, accompagnato da energia abbondante e competitiva, ricerca applicata, finanza di lungo periodo e tutela delle filiere, non come una successione di prescrizioni alla quale l'industria avrebbe dovuto adattare quasi per automatismo.
La conseguenza più seria di questa inversione non riguarda soltanto i costi sostenuti dai costruttori, ma la possibilità che una trasformazione nelle finalità produce un esito contrario all'interesse europeo, giustamente riducendo le emissioni all'interno del continente mentre trasferisce altrove fabbriche, tecnologie e valore aggiunto; un'automobile importata può concorrere alla modernizzazione del parco circolante, ma non sostituisce una politica capace di mantenere in Europa la ricerca, la produzione e il lavoro qualificato.
Il mercato, i cittadini, la libertà tecnologica
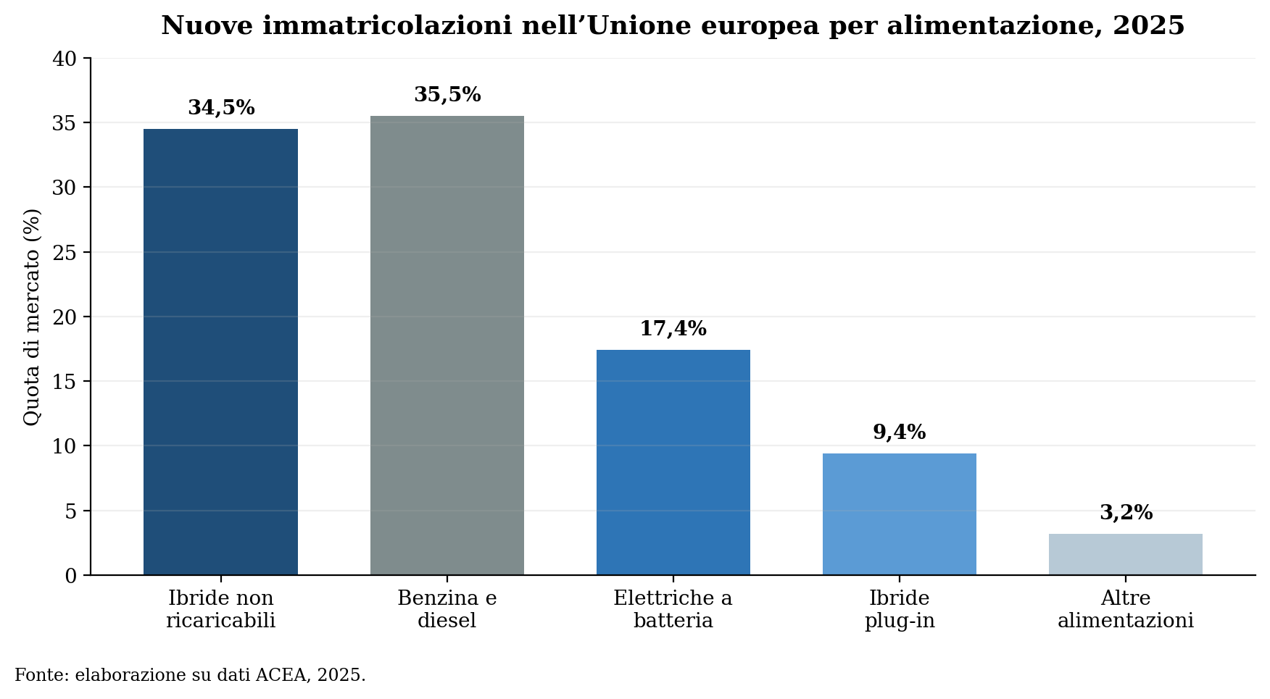
Le scelte dei consumatori mostrano una transizione effettiva, ma assai meno uniforme di quanto lascino intendere i calendari normativi: nel 2025 le automobili interamente elettriche hanno raggiunto il 17,4 per cento delle nuove immatricolazioni nell'Unione, mentre le ibride non ricaricabili, con il 34,5 per cento, sono diventate la soluzione più acquistata; le ibride plug-in hanno rappresentato un ulteriore 9,4 per cento e benzina e diesel, pur in netto arretramento, hanno conservato insieme il 35,5 per cento del mercato.
Figura 1. Nuove immatricolazioni nell'Unione europea per alimentazione, 2025. Fonte: elaborazione su dati ACEA.
Questi numeri non giustificano l'immobilità, ma descrivono un mercato nel quale bisogni e possibilità restano differenziati: chi vive in una grande città, dispone di un garage e percorre tragitti brevi si trova in una condizione diversa da chi abita in un'area interna, utilizza l'automobile per lavoro o affronta ogni giorno lunghe distanze; ignorare tale varietà significa trasformare una politica di innovazione in una misura astratta, poco sensibile ai redditi, ai territori e alle condizioni concrete della mobilità.
La neutralità tecnologica acquista qui il proprio significato più serio: le istituzioni devono definire con fermezza i risultati ambientali da conseguire, controllarli lungo l'intero ciclo di vita e impedire che il costo dell'inquinamento venga scaricato sulla collettività, lasciando tuttavia alla ricerca, alle imprese e alla concorrenza lo spazio necessario per individuare le soluzioni migliori; elettrico, ibrido, biocarburanti sostenibili, sintetici e tecnologie ancora in evoluzione non meritano protezioni eterne, ma anche esclusioni premature decise prima che il mercato, la scienza e le infrastrutture abbiano completato il proprio cammino.
Una transizione che rende l'menoautomobile accessibile alle famiglie medie, che costringa i cittadini a dipendere da incentivi discontinui e che accentui la distanza tra centri urbani e periferie finirebbe inoltre per compromettere il consenso sociale dal quale dipende la sua stessa durata; la sostenibilità ambientale, quando ignora la sostenibilità economica, corre il rischio di diventare un privilegio, mentre la buona politica dovrebbe allargare le possibilità di scelta, non restringerle.
Aperta al mondo, non disponibile alla dipendenza
L'elettrificazione ha spostato una parte decisiva del valore verso batterie, elettronica di potenza, software e materie prime lavorate, rendendo evidente una debolezza che l'Europa aveva sottovalutato: nel 2025 la Cina ha concentrato il 70 per cento della produzione mondiale di automobili elettriche, oltre l'80 per cento delle celle per batterie, circa l'85 per cento dei materiali attivi per i catodi e più del 90 per cento di quelli destinati agli anodi.3
La risposta non può consistere in una chiusura indiscriminata, poiché il mercato europeo trae forza dalla propria apertura e gli investimenti esteri possono portare capitali, tecnologie e occupazione; apertura, tuttavia, non significa indifferenza verso il luogo nel quale si formano il valore, le competenze e le decisioni, né il libero scambio obbliga a tollerare rapporti nei quali le imprese europee affrontano vincoli, costi e condizioni che i concorrenti non sostengono nei Paesi d'origine.
L'Europa conserva ancora una notevole capacità commerciale, come dimostra l'avanzo di 89,3 miliardi di euro registrati nel 2024 negli scambi di automobili con i Paesi extraeuropei, e proprio questa forza impone una strategia meno difensiva e più esigente: accesso al mercato, sostegno pubblico e partecipazione ai programmi europei dovrebbero essere collegati a investimenti produttivi reali, occupazione qualificata, coinvolgimento dei fornitori locali, ricerca svolta nel continente e sicurezza dei dati; non per respingere chi viene da fuori, ma per evitare che l'Europa diventi il luogo nel quale si vende ciò che altrove viene progettato, finanziato e fabbricato.
La filiera ha un indirizzo
Nel dibattito pubblico l'automotive viene identificato quasi sempre con i grandi marchi, mentre una parte essenziale della sua forza vive nelle imprese che producono componenti, lavorano metalli e materiali, realizzano stampi, sviluppano sistemi elettronici, curano logistica e manutenzione; una grande società può trasferire una piattaforma o concentrare una produzione, mentre una piccola azienda che ha investito per anni in un macchinario, in una certificazione o in una competenza specialistica dispone invece di minori risorse per affrontare una riconversione rapida, soprattutto quando i volumi futuri restano incerti e il credito dipende dalla continuità delle commesse.
Per l'Italia questa dimensione territoriale possiede un valore decisivo, poiché la nostra forza industriale si fonda meno sulla presenza di pochi giganti e più sulla densità di distretti, imprese familiari, competenze artigiane evolute e relazioni di fornitura; perdere un anello della catena non significa soltanto ridurre il numero degli occupati, ma indebolire un ambiente produttivo nel quale il sapere passa dall'impresa alla scuola, dal tecnico al giovane apprendista, dal territorio al prodotto esportato.
Il successo della transizione non può essere misurato, quindi, soltanto dal numero dei veicoli elettrici immatricolati, ma deve comprendere la quota di valore realizzato in Europa, gli investimenti effettivamente realizzati, i brevetti generati, le imprese riconvertite, i lavoratori formati ei territori che hanno conservato una funzione produttiva; quando il sostegno pubblico viene concesso, questi risultati devono essere verificabili, poiché un annuncio diventa politica industriale soltanto nel momento in cui si traduce in impianti, occupazione e produzione.
Uno Stato che rende possibile produrre
La politica industriale necessaria non coincide con uno Stato che sostituisce il mercato, sceglie ogni tecnologia e protegge indefinitamente ogni impresa, bensì con istituzioni capaci di creare condizioni stabili, difendere una concorrenza leale e intervenire quando dipendenze strategiche o pratiche distorsive minacciano l'interesse collettivo; energia a prezzi competitivi, autorizzazioni concluse entro termini certi, formazione costruita insieme alle imprese, finanza paziente e ricerca applicata costituiscono le fondamenta senza le quali anche il migliore piano di riconversione rimane un esercizio cartaceo.
La semplificazione, in particolare, non dovrebbe essere confusa con la cancellazione indiscriminata delle regole: chi investe chiede decisioni comprensibili, tempi prevedibili e responsabilità riconoscibili, mentre uno Stato efficiente autorizza rapidamente, controlla seriamente e mantiene gli impegni assunti; la continuità normativa vale, per un'impresa, quanto un incentivo, poiché consente di programmare oltre l'orizzonte di una legislatura e riduce quel costo dell'incertezza che spesso pesa più del tributo scritto in bilancio.
Serve, infine, una politica europea capace di tenere insieme tre fedeltà: agli obiettivi ambientali, che non possono essere abbandonati; alla libertà economica, che richiede pluralità tecnologica e concorrenza; alla comunità produttiva, che comprende imprese, lavoratori, territori e famiglie. Separare queste dimensioni ha prodotto regole prive di industria, incentivi privi di continuità e apertura commerciale prive di reciprocità; ricomporle consentirebbe alla transizione di diventare ciò che avrebbe dovuto essere fin dall'inizio, una stagione di investimenti e non una lenta rinuncia alla capacità di produrre.
Il diritto di scegliere il proprio futuro
L'Europa possiede ancora imprese, competenze scientifiche, capacità esportatrice e una domanda sufficientemente ampia per restare una grande potenza automobilistica; Deve però decidere se limitarsi a regolare tecnologie sviluppate altrove oppure tornare a costruire le condizioni materiali del proprio futuro, accettando che la difesa dell'ambiente, la sicurezza economica e la mobilità dei cittadini non sono obiettivi concorrenti, ma parti della medesima responsabilità politica.
Il futuro dell'automobile non sarà custodito prolungando indefinitamente ciò che è destinato a cambiare, né consegnando il mercato europeo a produzioni realizzate fuori dai suoi confini; sarà costruito innovando senza disperdere, commerciando senza dipendere, trasformando senza impoverire, poiché una comunità che rinuncia a produrre perde progressivamente anche la libertà di scegliere le tecnologie che utilizza, i beni che consuma e le condizioni alle quali può accedervi, mentre una comunità che conserva industria, competenze e territori conserva, insieme, il diritto di determinazione il proprio avvenire.